支付宝 est une application financière qui demande un peu plus d’attention qu’un simple portefeuille numérique, mais qui peut devenir très pratique si l’on vit, voyage ou règle régulièrement des services dans l’écosystème chinois. Je l’ai abordée comme un outil de paiement quotidien plutôt que comme une application à ouvrir uniquement en cas de besoin. Cette différence compte : son intérêt vient moins d’un écran isolé que de la façon dont le paiement, les services courants et la gestion des opérations se rejoignent dans la même interface.
Développée par Alipay (Hangzhou) Technology Co. Ltd, l’application est proposée gratuitement et appartient à la catégorie des finances. Elle bénéficie d’une moyenne de 3,4 sur cinq, avec environ 83 000 évaluations, et dépasse les 10 millions d’installations. Ces chiffres montrent une adoption importante, mais aussi une expérience qui ne convaincra pas tout le monde dès la première utilisation. Mon avis est donc nuancé :支付宝 peut être très efficace pour le bon profil, tandis qu’une solution plus simple sera préférable pour une personne qui veut seulement payer rapidement sans explorer un environnement numérique plus large.
Un parcours quotidien qui fonctionne surtout quand on le prépare
La première étape consiste à comprendre la logique générale de l’application. On ne l’utilise pas uniquement comme une carte bancaire virtuelle. L’expérience rassemble des paiements, des services numériques et des interactions avec des commerçants. Pour moi, le bon réflexe est de commencer par un usage précis : payer dans un commerce, régler un service ou gérer une opération reçue par l’intermédiaire d’un vendeur. Chercher à tout configurer dès l’ouverture rend l’ensemble plus confus qu’il ne devrait l’être.
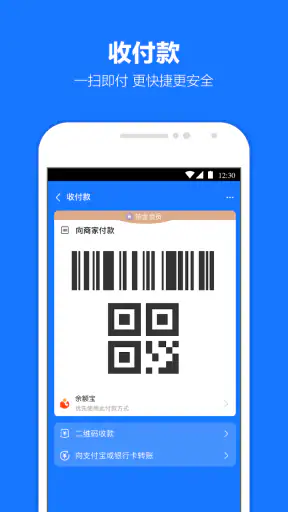
Dans une journée réaliste, je peux imaginer un utilisateur qui arrive dans une ville chinoise, ouvre支付宝 devant un commerçant, vérifie le mode de paiement disponible, puis conserve la confirmation de l’opération dans l’historique. Le geste important n’est pas seulement de scanner ou de présenter un code : c’est de vérifier le nom du bénéficiaire, le montant et le compte utilisé avant de valider. Cette habitude paraît banale, mais elle devient essentielle dans une application où plusieurs services peuvent être accessibles depuis le même espace.
La plateforme est liée à Ant Group et vise à réunir des paiements pratiques et des services de la vie courante. En pratique, cela signifie que l’utilisateur peut rencontrer beaucoup plus d’options qu’avec une application bancaire classique. C’est un avantage lorsque l’on veut éviter de passer d’un outil à l’autre. C’est aussi une source de distraction : une personne venue simplement consulter une transaction peut se retrouver dans des rubriques dont elle n’a pas besoin.
Je conseille donc de distinguer trois moments. D’abord, l’ajout et la vérification du moyen de paiement. Ensuite, le paiement lui-même, avec un contrôle attentif avant confirmation. Enfin, la consultation de l’historique. Cette séparation rend le parcours plus sûr et permet de repérer rapidement une opération inhabituelle. Elle aide aussi à ne pas confondre une demande de paiement, une preuve de transaction et une notification générale de service.
Le point à garder en tête pour un nouvel utilisateur est la dépendance au contexte.支付宝 est particulièrement pertinent si les commerçants, services ou interlocuteurs utilisent déjà cette plateforme. En dehors de cet environnement, l’intérêt peut diminuer fortement. Pour un paiement international occasionnel, une carte bancaire habituelle ou une application de paiement locale peut être plus directe, surtout si elle présente clairement les frais, la conversion monétaire et l’assistance dans la langue de l’utilisateur.
Ce que je vérifie avant de m’en servir régulièrement
Je commence par examiner le profil, le moyen de paiement associé et les informations servant à identifier le titulaire. Dans une application financière, une erreur de nom, de numéro ou de compte peut compliquer une opération ultérieure. Je préfère effectuer cette vérification dans un endroit calme plutôt que devant une caisse, car l’urgence encourage les validations trop rapides.
Je regarde ensuite les notifications. Elles doivent rester utiles : confirmation d’un paiement, demande d’action ou message lié à un service réellement utilisé. Si tout est activé sans discernement, les alertes importantes risquent de se mélanger avec des informations secondaires. Une routine simple consiste à lire chaque notification financière au moment où elle arrive, puis à consulter l’historique à la fin de la journée lorsque plusieurs opérations ont été effectuées.
La version actuelle est 12.12.1.7200 et l’application fonctionne à partir d’Android 7.0. Pour moi, cela donne une indication pratique : avant un déplacement ou une utilisation intensive, je vérifie que le téléphone et l’application sont prêts, que la connexion est stable et que le compte peut être consulté. Ce contrôle préalable évite de découvrir un problème au moment où le paiement devient urgent.
Le classement d’âge affiché est Accord parental. Je ne le lis pas comme une garantie de simplicité pour les plus jeunes. Une application financière demande surtout de la supervision sur les comptes, les autorisations d’utilisation et la compréhension des confirmations. Si un adolescent doit l’utiliser, je privilégierais un cadre clair : savoir quel moyen de paiement est employé, qui peut envoyer ou recevoir de l’argent et comment vérifier une transaction.
Les réglages qui méritent vraiment mon attention
Le premier réglage important concerne la sécurité d’accès. Je recommande d’utiliser le verrouillage du téléphone et les mécanismes de protection proposés par l’appareil, plutôt que de laisser une application financière accessible après une simple ouverture de l’écran. Le but n’est pas de compliquer chaque paiement, mais de limiter les conséquences si le téléphone est perdu ou prêté.
Je vérifie aussi les appareils et sessions associés lorsque cette information est présentée dans le compte. Une ancienne connexion oubliée peut devenir un angle mort. Après avoir changé de téléphone, je préfère reprendre les réglages depuis zéro et retirer les accès qui ne servent plus. C’est une tâche peu agréable, mais elle vaut mieux qu’une confiance automatique dans un appareil que l’on n’utilise plus.
Les réglages de confidentialité demandent également une lecture attentive. Une application qui centralise des paiements et des services peut solliciter différents accès selon les fonctions ouvertes. Je n’autorise pas mécaniquement tout ce qui est demandé. J’accorde une permission lorsqu’elle correspond à une action identifiable, puis je la réévalue si je n’utilise plus la fonction concernée.
Je conseille de faire la même chose avec la langue, la région et les préférences d’affichage disponibles. Une interface adaptée réduit les erreurs, mais une traduction ou un intitulé peu clair ne doit jamais remplacer la vérification du montant et du destinataire. Pour une opération importante, je préfère m’appuyer sur les informations visibles dans la confirmation plutôt que sur une interprétation approximative d’un bouton.
Autre réglage utile : les notifications liées aux paiements. Je conserve celles qui permettent de confirmer immédiatement une opération et je limite les alertes qui ne servent pas à agir. Cette sélection transforme les notifications en outil de contrôle. Sans elle, on peut finir par les ignorer, ce qui annule une partie de leur intérêt.
Des habitudes qui accélèrent les paiements sans sacrifier le contrôle
Les utilisateurs expérimentés ne cherchent pas forcément à ouvrir davantage de menus. Ils réduisent plutôt le nombre de décisions prises au dernier moment. Je prépare donc mon compte avant une période de déplacements : moyen de paiement vérifié, téléphone chargé, accès disponible et notifications lisibles. Une fois sur place, je n’ai plus qu’à confirmer les détails de l’opération au lieu de résoudre un problème de configuration devant le commerçant.
Je garde également une règle simple pour les codes et les demandes reçues. Je ne valide pas une opération uniquement parce qu’elle ressemble à une demande habituelle. Je regarde qui la demande, quel montant apparaît et si l’action correspond réellement à ce que je viens de faire. Cette méthode est particulièrement utile lorsque plusieurs services de paiement sont accessibles depuis une même plateforme.
Pour suivre les dépenses, je consulte l’historique à intervalles réguliers plutôt que de compter uniquement sur la mémoire. Je peux ainsi repérer une opération répétée, une somme différente de celle attendue ou un paiement réalisé dans un contexte oublié. L’historique n’est pas seulement une archive : c’est un outil de rapprochement avec mes reçus et mes dépenses personnelles.
Une autre habitude consiste à séparer l’usage courant et les opérations sensibles. Pour un petit paiement attendu, le parcours peut rester rapide. Pour une somme élevée, un nouveau bénéficiaire ou une demande inhabituelle, je prends le temps de relire l’écran et de vérifier le contexte sur un autre canal. Cette distinction évite de traiter toutes les transactions avec la même vitesse.
Je trouve aussi utile de conserver une solution de secours. Si le téléphone n’a plus de batterie, si la connexion devient instable ou si une vérification bloque l’accès, une carte ou un autre moyen de paiement peut éviter une situation pénible.支付宝 est pratique lorsqu’il fonctionne dans le contexte prévu, mais aucun portefeuille numérique ne devrait être l’unique option pendant un voyage ou une journée chargée.
Les services intégrés : un gain de temps, avec une contrepartie
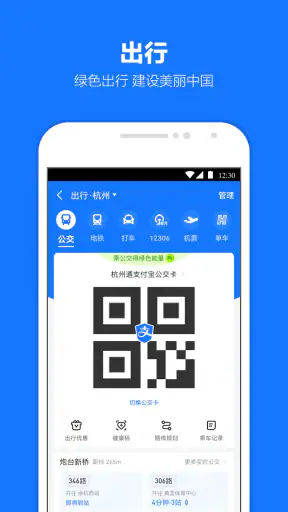
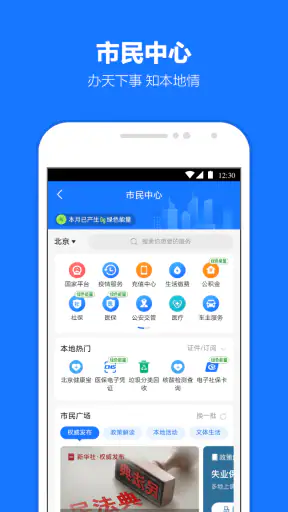
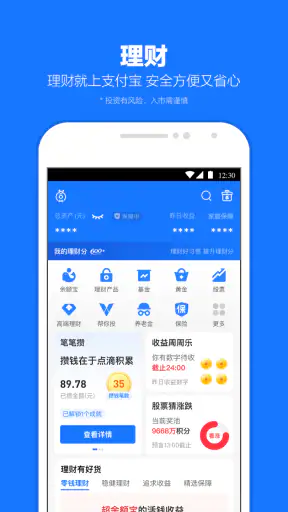
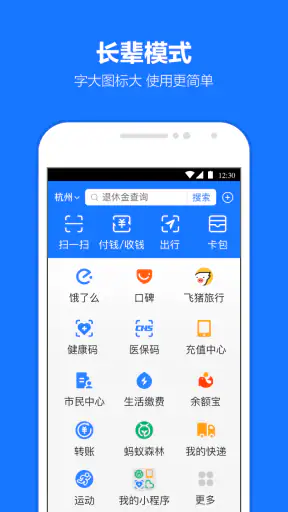
L’un des aspects les plus intéressants est l’accès à plus de 1 000 services liés au quotidien. Ce volume explique pourquoi l’application peut sembler plus vaste qu’un portefeuille standard. On peut y trouver une logique de guichet numérique : paiement, services pratiques et relation avec les commerçants dans un même environnement.
La contrepartie est la densité. Plus une application propose de services, plus il faut savoir distinguer ce qui est essentiel de ce qui ne l’est pas. Je conseille de ne pas explorer toutes les rubriques pendant une transaction. Je préfère d’abord terminer le paiement, vérifier la confirmation, puis découvrir les autres services à un moment où une erreur ne met pas une opération en jeu.
Cette organisation est particulièrement importante pour les personnes qui ne lisent pas facilement la langue de l’interface. Dans ce cas, les icônes peuvent aider à se repérer, mais elles ne suffisent pas toujours à comprendre une demande financière. Un traducteur ou une aide extérieure peut être utile pour comprendre un écran, mais je ne copierais jamais une validation sans savoir exactement ce qu’elle autorise.
Pour un commerçant, l’intérêt peut être différent de celui d’un particulier. La plateforme peut simplifier le paiement lorsque les clients l’utilisent déjà, mais une activité professionnelle exige une vérification plus rigoureuse des opérations, des remboursements et du suivi comptable. Je ne considérerais pas l’application comme un remplacement automatique d’un système de caisse ou d’un outil de gestion spécialisé.
Les limites que l’on ressent après les premiers essais
La principale friction vient de la complexité générale.支付宝 veut couvrir les paiements et de nombreux services, alors qu’un utilisateur peut n’avoir besoin que d’une fonction. Cette richesse est utile dans un écosystème compatible, mais elle peut donner l’impression de chercher son chemin dans un portail plutôt que dans un portefeuille.
La deuxième limite concerne l’adéquation géographique. Si les commerçants ou services autour de moi n’acceptent pas支付宝, l’application perd une grande partie de sa valeur pratique. Dans ce cas, une application bancaire locale, une carte sans contact ou un portefeuille connu dans mon pays sera souvent plus efficace. Je ne choisirais pas cet outil uniquement parce qu’il est populaire : je vérifierais d’abord qu’il correspond réellement aux lieux où je veux payer.
La troisième limite est liée à la confiance. Une application financière doit être utilisée avec une discipline minimale : protéger l’accès, relire les confirmations et surveiller l’historique. Les utilisateurs qui veulent une expérience totalement passive, sans réglages ni vérifications, risquent de trouver ce fonctionnement fatigant. Le confort vient ici de bonnes habitudes, pas d’une absence totale de vigilance.
La note moyenne de 3,4 reflète justement une expérience qui peut varier selon le profil et le contexte. Je ne la prends ni comme une condamnation ni comme une preuve de qualité universelle. Pour une personne déjà intégrée à l’écosystème concerné, l’application peut être nettement plus utile que ne le laisse penser une première ouverture. Pour un utilisateur qui cherche uniquement un paiement simple dans un autre pays, l’inverse est probable.
À qui je la recommande, et à qui je conseille une autre solution
Je la recommande d’abord aux voyageurs, résidents et utilisateurs qui rencontrent régulièrement des commerçants ou services compatibles. Elle peut aussi convenir à quelqu’un qui préfère centraliser plusieurs tâches quotidiennes plutôt que multiplier les applications. Dans ces cas, la combinaison entre paiement et services intégrés justifie le temps consacré à la configuration.
Je la recommande également aux personnes organisées qui aiment consulter leurs opérations et ajuster leurs réglages. Elles tireront davantage profit des notifications, de l’historique et des routines de vérification qu’un utilisateur qui ouvre l’application uniquement lorsqu’un paiement devient urgent.
En revanche, je choisirais une autre option pour un usage très occasionnel, surtout si la carte bancaire habituelle fonctionne déjà partout où je vais. Je serais aussi prudent pour une personne qui ne maîtrise pas l’interface et qui ne peut pas obtenir d’aide fiable. Dans une application financière, une solution moins riche mais mieux comprise est souvent préférable à une plateforme complète utilisée au hasard.
Enfin,支付宝 ne remplace pas automatiquement une banque, un outil comptable ou un service spécialisé de transfert. Son rôle le plus convaincant est celui d’une plateforme de paiement et de services numériques dans un environnement où elle est déjà acceptée. Lui demander de résoudre tous les besoins financiers conduirait à des attentes excessives.
Mon verdict après l’avoir intégrée à une routine
Après l’avoir considérée comme un outil quotidien, je retiens une application puissante surtout par son écosystème. Son intérêt ne se limite pas au bouton de paiement : il vient de la possibilité de relier une transaction à d’autres services courants, tout en gardant un historique et des notifications pour suivre ce qui s’est passé.
Mon conseil est de l’adopter progressivement. Je commence par un seul usage, je règle la sécurité, je nettoie les notifications, puis j’ajoute les services réellement utiles. Cette méthode évite de se perdre dans la richesse de l’interface et permet de savoir rapidement si l’application correspond à mes habitudes.
Le meilleur compromis avec支付宝 est la rapidité préparée : configurer calmement, payer avec attention, puis vérifier régulièrement. Si son environnement correspond à mes besoins, elle peut devenir un compagnon financier efficace. Si je cherche seulement un portefeuille universel et minimaliste, une alternative plus locale ou plus simple me fera probablement gagner du temps.
Au final, je la vois comme une plateforme spécialisée par son contexte plutôt qu’un choix automatique pour tout le monde. Elle est gratuite, accessible sur des appareils Android relativement anciens et déjà largement installée, mais ces qualités ne remplacent pas la compatibilité réelle avec les commerçants et services utilisés. Pour le bon utilisateur, c’est une solution riche qui récompense une organisation méthodique ; pour les autres, sa complexité sera le principal argument en faveur d’une autre application.


